Mobilidade elétrica vira ativo de armazenamento na Europa, impulsionada por preços de combustíveis
A frota de veículos elétricos na Europa atinge 10 milhões em 2026, oferecendo 500 GWh de armazenamento. Com a alta de combustíveis e preços negativos de solar, o V2G e o stacking de receitas tornam-se essenciais para a bancabilidade da transição energética.
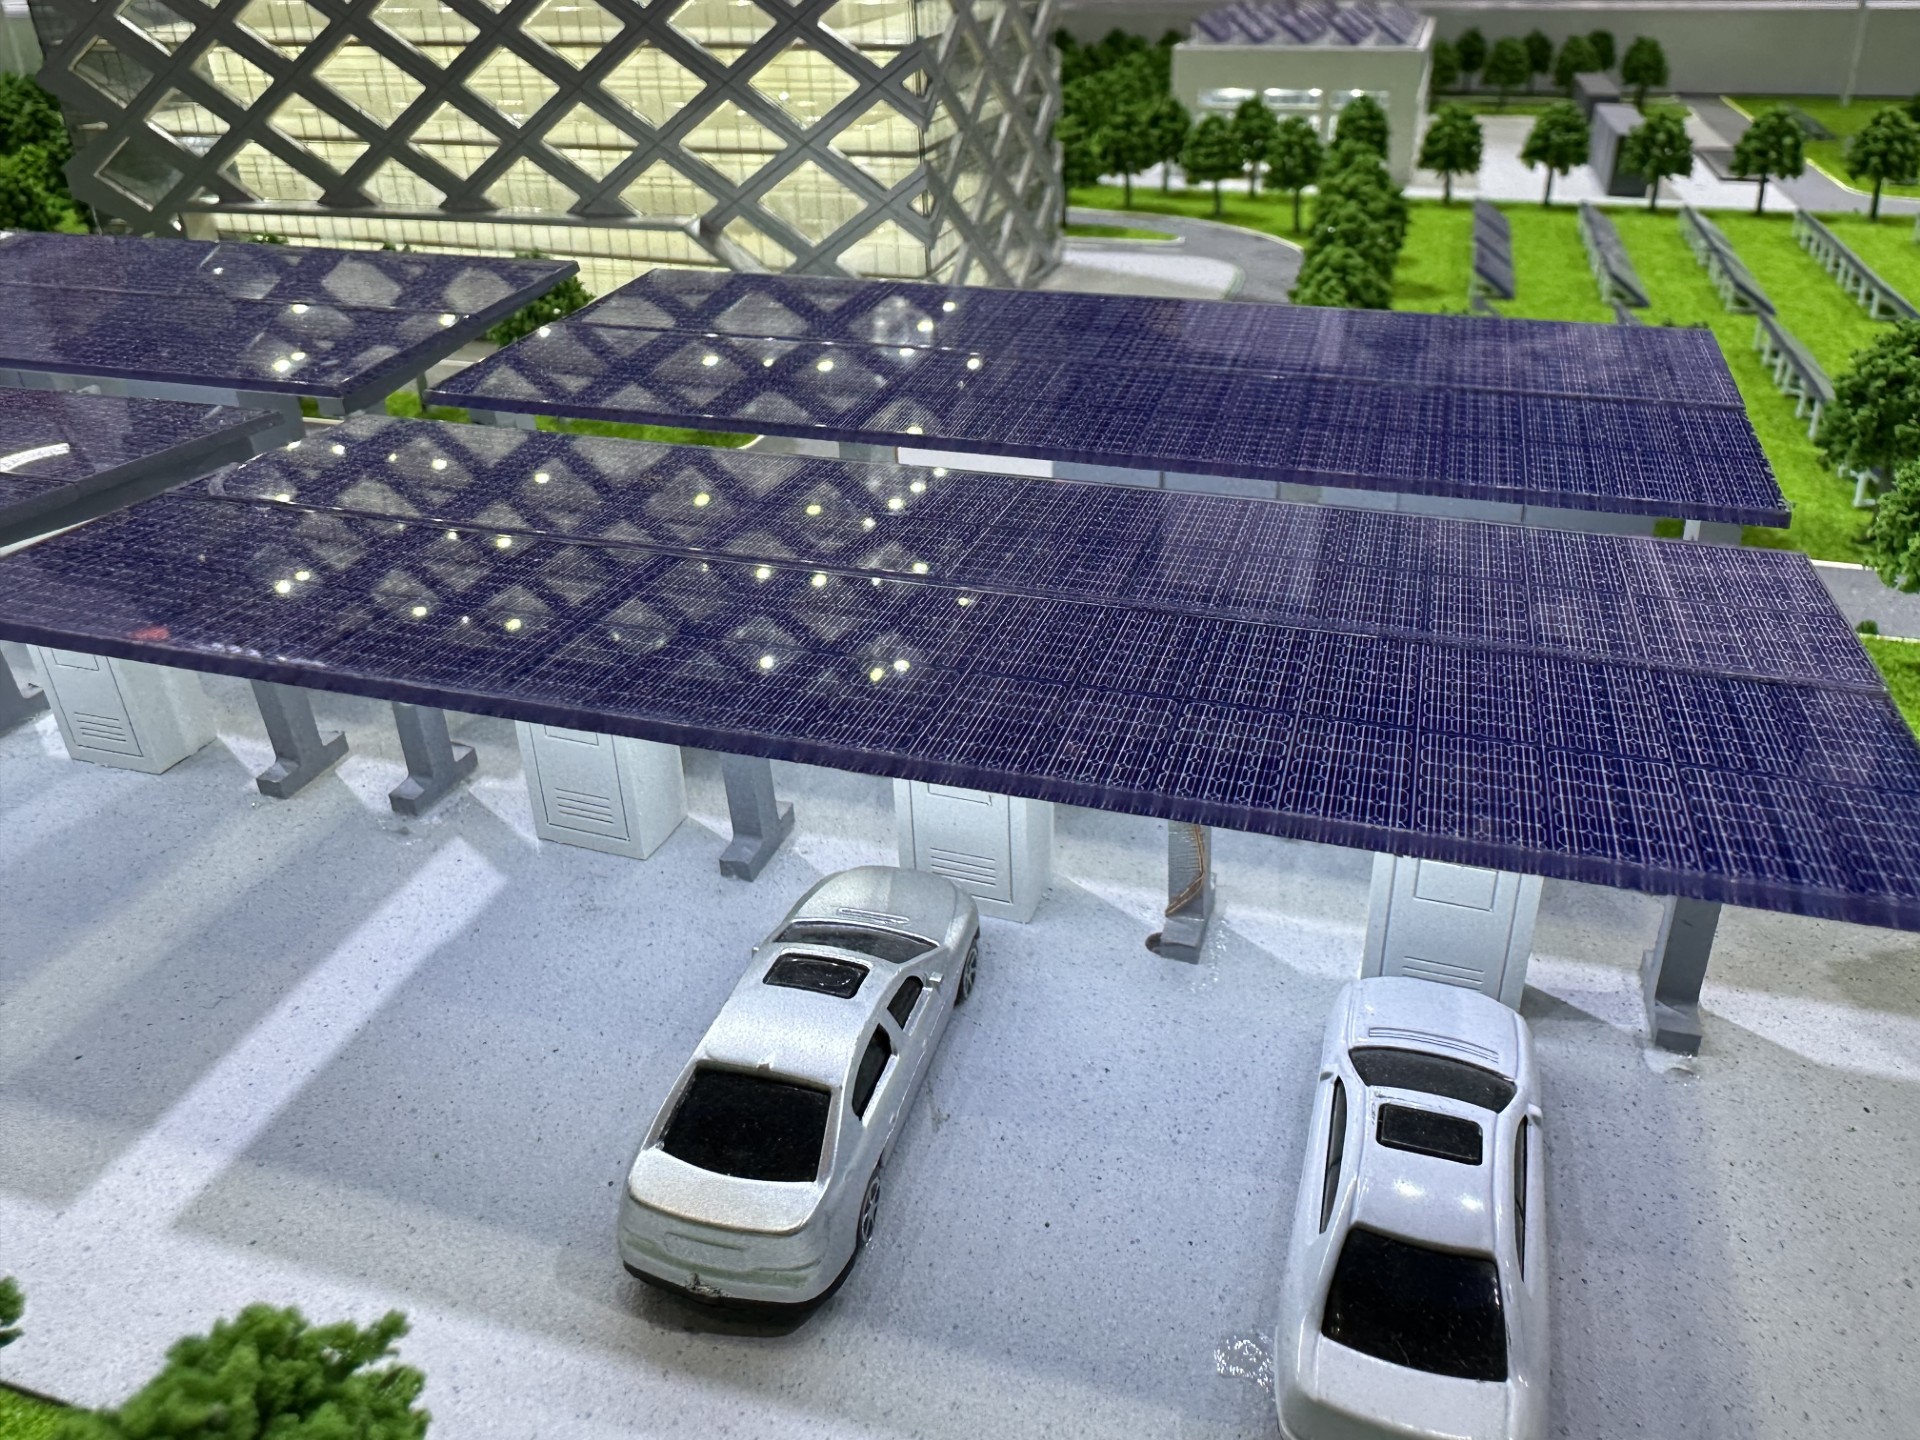
A transição energética europeia acelera em 2026, marcada pela convergência entre solar, armazenamento e mobilidade elétrica. A frota de veículos elétricos (VEs) atingiu 10 milhões de unidades no continente, representando cerca de 500 GWh de capacidade de armazenamento agregada. Essa cifra supera significativamente a capacidade das baterias estacionárias, que rondam 100 GWh, e projeta-se que a marca de 1 TWh seja alcançada em 2027. Assim, os VEs consolidam-se como o segundo maior sistema de armazenamento da Europa, transformando-se de meros meios de transporte em ativos energéticos críticos para a flexibilidade da rede.
O contexto de mercado impulsiona essa mudança. Os preços dos combustíveis dispararam em 2026, atuando como um driver chave independente de subsídios, deslocando o mercado de um modelo impulsionado por políticas para um driven pelo cliente. Essa dinâmica reduz o custo operacional quando combinada com geração solar residencial, tornando o tríptico solar-bateria-VE economicamente atrativo. Na França, por exemplo, a demanda por elétricos cresceu substancialmente, refletindo essa mudança de comportamento do consumidor.
No lado da geração, a solar enfrenta desafios de valorização. Com aproximadamente 450 GW instalados na União Europeia e uma demanda mínima de 200 GW, a oferta excede a necessidade em horas de pico de irradiação. A Alemanha registrou 573 horas de preços negativos em 2025, um cenário que se agrava em 2026. Isso deteriora a economia de projetos solares com modelos merchant puros, pois a energia gerada perde valor ou é cortada. O armazenamento torna-se, portanto, pré-condição para o crescimento contínuo da fotovoltaica, absorvendo o excedente diurno e deslocando a entrega para horários de maior valor, preservando a rentabilidade dos ativos.
A tecnologia Vehicle-to-Grid (V2G) sai do laboratório para a maturidade comercial. Fabricantes como Renault, Mercedes-Benz, BMW e Ford lançam pacotes de carregamento bidirecional. A Renault é pioneira na França com o R5, enquanto a Mercedes inicia rollout na Alemanha em outubro de 2026. A regulamentação também avança: a nova versão da lei Mispel na Alemanha permite carregamento inteligente bidirecional. Contudo, assimetrias persistem; o R5 foi lançado com V2G na França e Reino Unido, mas sem essa funcionalidade na Alemanha devido a atrasos regulatórios locais, demonstrando que o mercado avança na velocidade da política.
Para investidores, a era de 'gerar e coletar' receita está finda. A estratégia migra para o 'stacking' de receitas, combinando arbitragem de energia, reservas de frequência (FCR, aFRR), mercados de capacidade e gestão de congestionamento. A rentabilidade de plantas solares híbridas depende dessa diversificação. A co-localização de solar e armazenamento compartilha custos de interconexão e oferece renda contratada, essencial para a bancabilidade em um ambiente de preços voláteis e horas de custo negativo frequentes.
Riscos emergem com a saturação de serviços de rede. No Reino Unido, a participação de serviços de frequência na receita de baterias caiu drasticamente nos últimos anos, com preços despencando. Na Europa continental, a capacidade de bateria está prestes a superar a demanda total por reserva de frequência (FCR). Mercados de capacidade, como os da Polônia e Espanha, mostram volatilidade nos leilões. Isso exige que os modelos de negócio sejam construídos sobre receitas decrescentes por MW, compensadas pela queda nos custos das baterias e pela abertura de novos serviços, como controle de tensão e inércia, ainda não saturados.
A integração da flexibilidade dos VEs via V2G surge como solução para expandir o mercado de serviços sem adicionar CAPEX dedicado em baterias estacionárias. Cada carro estacionado é uma bateria de 60-100 kWh ociosa 95% do tempo. Agregadores podem transformar isso em recursos despacháveis, reduzindo o custo marginal de flexibilidade. A análise sugere que o trio solar-armazenamento-mobilidade fornecerá ativos suficientes para nivelar os preços da eletricidade durante metade do ano na Europa. O desafio do inverno permanece, exigindo mais eólica e armazenamento de longo prazo, mas a bancabilidade do solar deve ser auxiliada significativamente pela frota elétrica.
Tags
Comentários (0)
Seja o primeiro a comentar.
Receba o essencial do setor de energia
Os principais fatos que afetam preço, regulação, geração e combustíveis — todo dia ao meio-dia, no seu e-mail.
Como esta matéria foi produzida: apurada a partir da fonte oficial citada e de documentos primários, com verificação de números, datas e prazos antes da publicação, seguindo a nossa Política Editorial — que inclui o uso de tecnologia própria na apuração. Viu algo a corrigir? Fale com a redação.